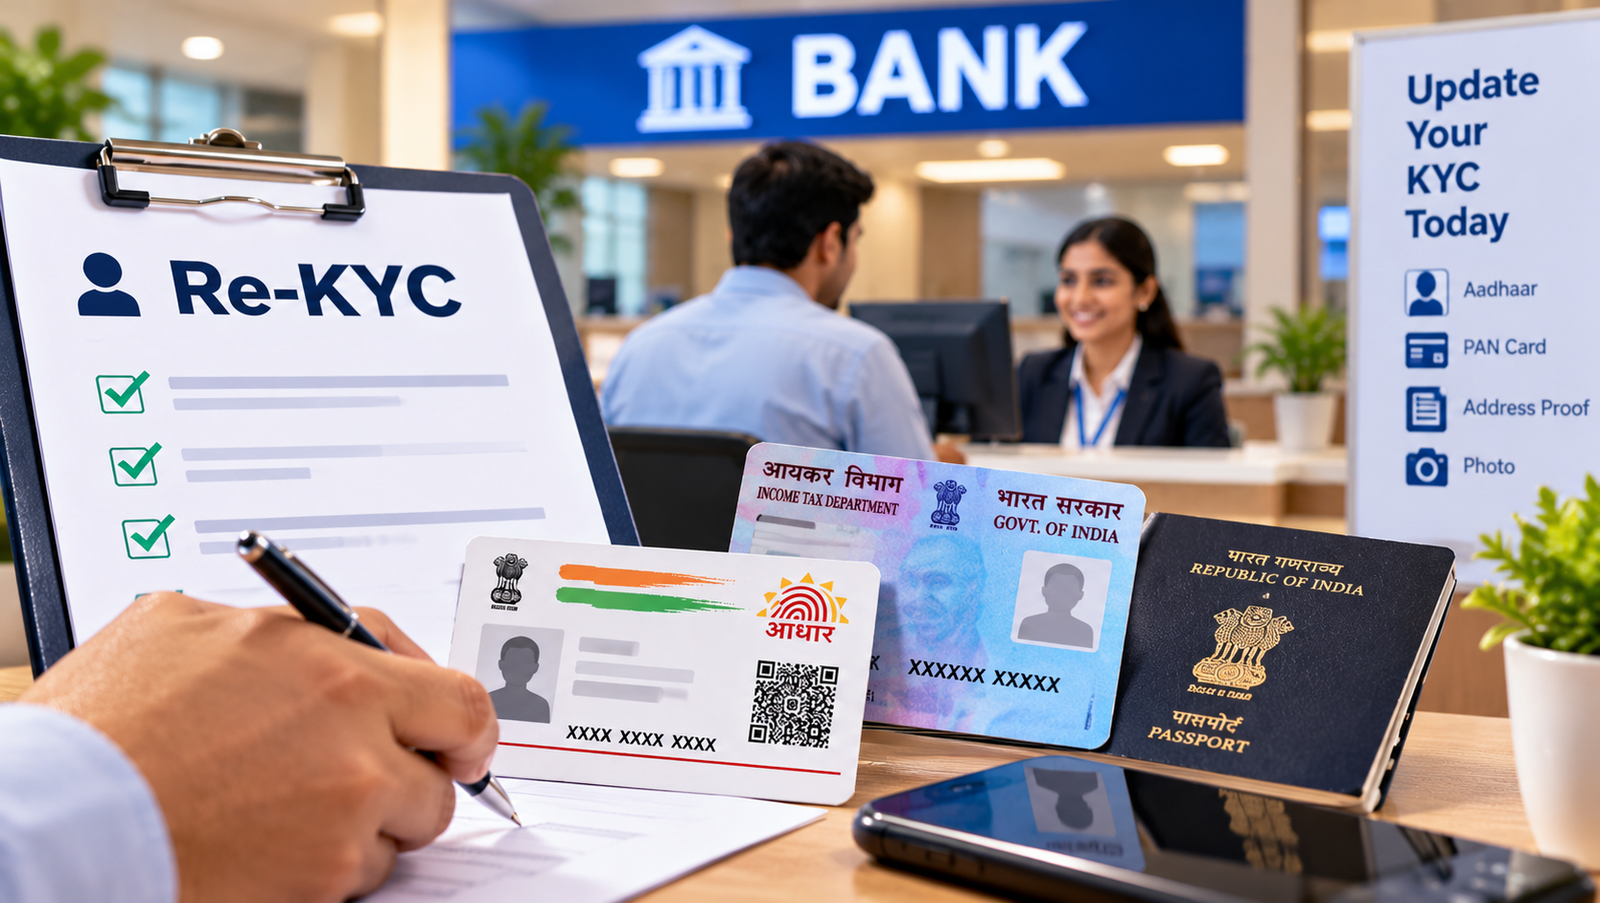
अगर आपका बैंक खाता लंबे समय से चल रहा है और बैंक की ओर से KYC अपडेट करने का मैसेज आया है, तो आपको Re-KYC की प्रक्रिया पूरी करनी पड़ सकती है। इस प्रक्रिया के जरिए बैंक अपने ग्राहकों की पहचान, पता और अन्य जरूरी जानकारी को अपडेट रखता है। 2026 में भी ग्राहकों को अपने बैंक के नोटिफिकेशन और निर्धारित Re-KYC की तारीख पर ध्यान देना चाहिए।
अच्छी बात यह है कि हर बार Re-KYC कराने के लिए बैंक शाखा जाना जरूरी नहीं होता। अगर आपकी जानकारी में कोई बदलाव नहीं हुआ है, तो कई बैंक रजिस्टर्ड मोबाइल नंबर, ईमेल, मोबाइल बैंकिंग, इंटरनेट बैंकिंग या अन्य निर्धारित माध्यमों से सेल्फ-डिक्लेरेशन स्वीकार करते हैं। वहीं, नाम, पता या दूसरी जानकारी बदलने पर अतिरिक्त दस्तावेज मांगे जा सकते हैं।
भारतीय रिजर्व बैंक (RBI) के नियमों के अनुसार, Re-KYC की प्रक्रिया ग्राहक की जोखिम श्रेणी और बैंक की नीतियों पर निर्भर करती है। इसलिए सबसे पहले यह जांचना जरूरी है कि आपके खाते की KYC वास्तव में कब अपडेट होनी है और बैंक ने कौन-से दस्तावेज मांगे हैं।
Bank Re-KYC 2026: जरूरी जानकारी
| विवरण | जानकारी |
|---|---|
| Re-KYC का पूरा नाम | Re-Know Your Customer |
| मुख्य उद्देश्य | ग्राहक की पहचान और खाते की जानकारी अपडेट करना |
| प्रक्रिया को नियंत्रित करने वाले नियम | RBI KYC Directions |
| प्रमुख दस्तावेज | मान्य पहचान और पते का प्रमाण, जहां जरूरी हो |
| अगर कोई जानकारी नहीं बदली | सेल्फ-डिक्लेरेशन स्वीकार किया जा सकता है |
| ऑनलाइन विकल्प | बैंक की ऐप, इंटरनेट बैंकिंग या अन्य अधिकृत माध्यम |
| ऑफलाइन विकल्प | बैंक शाखा और अधिकृत बैंकिंग प्रतिनिधि, जहां उपलब्ध हों |
| Re-KYC की अवधि | ग्राहक की जोखिम श्रेणी और बैंक के नियमों के अनुसार |
| आधिकारिक जानकारी | https://www.rbi.org.in/ |
ध्यान दें कि प्रत्येक बैंक की ऑनलाइन सुविधा और दस्तावेजों की मांग अलग हो सकती है। इसलिए अपने बैंक की आधिकारिक वेबसाइट या शाखा से अंतिम जानकारी जरूर लें।
Re-KYC क्या है और बैंक इसे क्यों कराते हैं?
Re-KYC का मतलब है बैंक के रिकॉर्ड में पहले से दर्ज ग्राहक की KYC जानकारी को दोबारा सत्यापित करना या अपडेट करना। खाता खोलते समय बैंक ग्राहक की पहचान और पते से जुड़े दस्तावेज लेता है। समय-समय पर इन विवरणों को अपडेट रखना भी बैंक की जिम्मेदारी होती है।
उदाहरण के लिए, आपने कई साल पहले बैंक खाता खोला था और उस समय अपना पहचान पत्र तथा पता दिया था। बाद में आपका पता बदल गया या आपकी दूसरी जानकारी में बदलाव हुआ, तो बैंक को उसके रिकॉर्ड अपडेट करने पड़ सकते हैं।
Re-KYC के प्रमुख उद्देश्य हैं:
- ग्राहक की पहचान और पते से जुड़ी जानकारी को अपडेट रखना।
- बैंक के रिकॉर्ड में जरूरी बदलाव दर्ज करना।
- वित्तीय धोखाधड़ी और गलत पहचान के इस्तेमाल के जोखिम को कम करना।
- बैंकिंग नियमों के तहत ग्राहक की जानकारी की समय-समय पर समीक्षा करना।
Re-KYC का नोटिफिकेशन आने का अर्थ यह नहीं है कि आपका खाता बंद होने वाला है। इसका मतलब आमतौर पर यह होता है कि बैंक को निर्धारित प्रक्रिया के तहत आपकी KYC जानकारी अपडेट करनी है।
Bank Re-KYC के लिए कौन-से दस्तावेज चाहिए?
Re-KYC के दौरान जरूरी दस्तावेज इस बात पर निर्भर करते हैं कि आपकी मौजूदा जानकारी में कोई बदलाव हुआ है या नहीं।
1. आधार कार्ड
आधार कार्ड KYC के लिए इस्तेमाल किए जा सकने वाले मान्य दस्तावेजों में शामिल है। बैंक की निर्धारित प्रक्रिया के अनुसार आधार से संबंधित जानकारी या प्रमाणीकरण मांगा जा सकता है।
हालांकि, इसका मतलब यह नहीं है कि हर ग्राहक को हर बार अनिवार्य रूप से आधार ही जमा करना होगा। RBI के नियमों के तहत अन्य मान्य आधिकारिक दस्तावेज भी उपलब्ध हो सकते हैं।
आधार से संबंधित जानकारी साझा करते समय बैंक की आधिकारिक वेबसाइट, मोबाइल ऐप या अधिकृत शाखा का ही इस्तेमाल करें।
2. पासपोर्ट, वोटर आईडी या ड्राइविंग लाइसेंस
RBI के KYC नियमों में निर्धारित Officially Valid Documents (OVD) का इस्तेमाल पहचान और पते की पुष्टि के लिए किया जा सकता है।
इनमें प्रमुख रूप से शामिल हैं:
- पासपोर्ट
- ड्राइविंग लाइसेंस
- आधार नंबर होने का प्रमाण
- वोटर आईडी कार्ड
- राज्य सरकार के अधिकारी द्वारा विधिवत हस्ताक्षरित मनरेगा जॉब कार्ड
- नेशनल पॉपुलेशन रजिस्टर द्वारा जारी नाम और पते वाला पत्र
इन दस्तावेजों की स्वीकार्यता संबंधित नियमों और दस्तावेज में दर्ज विवरणों पर निर्भर करती है। अगर आपका पता बदल गया है, तो बैंक से पुष्टि करें कि नया पता दर्ज कराने के लिए कौन-सा दस्तावेज देना होगा।
3. PAN कार्ड या Form 60
कुछ मामलों में बैंक PAN कार्ड या Form 60 की जानकारी भी मांग सकता है। यह आवश्यकता बैंकिंग और लागू आयकर संबंधी नियमों पर निर्भर करती है।
ध्यान रखें कि PAN कार्ड को ऊपर दिए गए पहचान और पते के सभी प्रमाणों का विकल्प नहीं समझना चाहिए। यदि बैंक ने PAN या Form 60 के साथ अलग पहचान अथवा पते के दस्तावेज मांगे हैं, तो उसी के अनुसार प्रक्रिया पूरी करें।
4. पते का प्रमाण
अगर आप नए घर में शिफ्ट हो गए हैं या आपके बैंक रिकॉर्ड में दर्ज पता बदल गया है, तो बैंक आपसे नए पते से संबंधित जानकारी या प्रमाण मांग सकता है।
आपके मामले में कौन-सा दस्तावेज स्वीकार होगा, यह बैंक की प्रक्रिया और लागू KYC नियमों पर निर्भर करता है। कभी-कभी सेल्फ-डिक्लेरेशन के माध्यम से नया पता दर्ज कराया जा सकता है, लेकिन बैंक को निर्धारित तरीके से उसकी पुष्टि करनी पड़ सकती है।
5. हाल की फोटो या अतिरिक्त दस्तावेज
कुछ परिस्थितियों में बैंक आपसे हाल की फोटो, अपडेटेड KYC फॉर्म या अतिरिक्त जानकारी मांग सकता है। उदाहरण के लिए, यदि रिकॉर्ड में मौजूद जानकारी में बदलाव है या बैंक की जांच के लिए अतिरिक्त पुष्टि जरूरी है, तो अलग दस्तावेजों की जरूरत हो सकती है।
इसलिए हर Re-KYC आवेदन के लिए एक जैसी दस्तावेज सूची मानकर न चलें। अपने बैंक की ओर से जारी निर्देशों को प्राथमिकता दें।
अगर KYC जानकारी में कोई बदलाव नहीं हुआ है तो क्या करें?
अगर आपका नाम, पता और दूसरी KYC जानकारी पहले जैसी ही है, तो बैंक के नियमों के अनुसार केवल सेल्फ-डिक्लेरेशन देकर Re-KYC पूरी की जा सकती है।
भारतीय रिजर्व बैंक की आधिकारिक Re-KYC जानकारी के अनुसार, बिना बदलाव की स्थिति में ग्राहक बैंक के साथ रजिस्टर्ड मोबाइल नंबर या ईमेल, इंटरनेट बैंकिंग, मोबाइल बैंकिंग, ATM, पत्र या अधिकृत बैंकिंग प्रतिनिधि के माध्यम से सेल्फ-डिक्लेरेशन दे सकते हैं। कौन-सा विकल्प आपके बैंक में उपलब्ध है, इसकी पुष्टि करना जरूरी है।
उदाहरण के लिए, अगर आपका बचत खाता SBI में है और बैंक ने Re-KYC का नोटिफिकेशन भेजा है, तो आप SBI की आधिकारिक वेबसाइट पर KYC संबंधी निर्देश देख सकते हैं।
आधिकारिक लिंक: https://sbi.bank.in/
अगर जानकारी में कोई बदलाव नहीं है, तो निर्धारित फॉर्म में यह पुष्टि करें कि आपकी KYC जानकारी पहले जैसी ही है। आवेदन जमा करने के बाद बैंक से अपडेट की पुष्टि प्राप्त करना भी जरूरी है।
घर बैठे Online Bank Re-KYC कैसे करें?
कई बैंक पात्र ग्राहकों को डिजिटल माध्यम से Re-KYC करने की सुविधा देते हैं। हालांकि, प्रक्रिया बैंक के अनुसार अलग हो सकती है।
Step 1: बैंक की आधिकारिक वेबसाइट या ऐप खोलें
अपने बैंक की आधिकारिक वेबसाइट या मोबाइल ऐप पर जाएं। इंटरनेट सर्च में दिखने वाले किसी अनजान लिंक से सीधे लॉगिन करने के बजाय बैंक की सत्यापित वेबसाइट का इस्तेमाल करें।
Step 2: KYC या Profile Update विकल्प खोजें
लॉगिन करने के बाद KYC Update, Re-KYC, Update Customer Details या इसी तरह का विकल्प देखें। इन विकल्पों के नाम अलग-अलग बैंकों में अलग हो सकते हैं।
Step 3: मांगी गई जानकारी भरें
यदि बैंक ने सेल्फ-डिक्लेरेशन का विकल्प दिया है और आपकी जानकारी में कोई बदलाव नहीं हुआ है, तो उसी प्रक्रिया के अनुसार पुष्टि करें। यदि पता या कोई अन्य विवरण बदल गया है, तो बैंक के निर्देशों के अनुसार आवश्यक जानकारी और दस्तावेज जमा करें।
Step 4: आवेदन जमा करें
जानकारी की जांच करने के बाद आवेदन सबमिट करें। यदि बैंक की प्रक्रिया में OTP या अन्य प्रमाणीकरण जरूरी है, तो उसे केवल बैंक के आधिकारिक माध्यम पर पूरा करें।
Step 5: स्टेटस और पुष्टि जांचें
आवेदन जमा होने के बाद मिलने वाला संदर्भ नंबर या acknowledgment सुरक्षित रखें। बैंक द्वारा KYC अपडेट होने की पुष्टि मिलने तक अपने आवेदन का स्टेटस जांचते रहें।
ऑनलाइन आवेदन जमा कर देना और KYC का वास्तव में अपडेट हो जाना दो अलग-अलग चरण हो सकते हैं। इसलिए अंतिम पुष्टि जरूरी है।
Bank Branch में जाकर Re-KYC कैसे कराएं?
अगर आप ऑनलाइन प्रक्रिया का इस्तेमाल नहीं करना चाहते या बैंक ने शाखा में आने के लिए कहा है, तो बैंक शाखा के जरिए भी Re-KYC कराई जा सकती है।
सबसे पहले अपने बैंक की शाखा से पता करें कि Re-KYC के लिए कौन-सा फॉर्म और कौन-से दस्तावेज चाहिए। इसके बाद जरूरी दस्तावेजों के साथ शाखा पहुंचें और निर्धारित फॉर्म भरकर जमा करें।
यदि आपकी जानकारी में कोई बदलाव नहीं हुआ है, तो बैंक से पूछें कि क्या सेल्फ-डिक्लेरेशन पर्याप्त होगा। अगर पता या दूसरी जानकारी बदली है, तो संबंधित प्रमाण भी साथ रखें।
दस्तावेज जमा करने के बाद बैंक से acknowledgment या आवेदन प्राप्त होने का प्रमाण लें। साथ ही यह भी पूछें कि KYC अपडेट होने की पुष्टि किस माध्यम से मिलेगी।
RBI के अनुसार Re-KYC कितने साल में करानी होती है?
RBI के KYC नियमों के अनुसार, समय-समय पर KYC अपडेट करने की अवधि ग्राहक की जोखिम श्रेणी पर निर्भर करती है।
| ग्राहक की जोखिम श्रेणी | न्यूनतम आवधिक KYC अपडेट |
|---|---|
| High Risk | कम से कम हर 2 साल में |
| Medium Risk | कम से कम हर 8 साल में |
| Low Risk | कम से कम हर 10 साल में |
ये अवधि खाता खोलने या पिछली KYC अपडेट की तारीख से जुड़ी होती हैं। बैंक ग्राहक की जोखिम श्रेणी अपने नियमों और लागू दिशानिर्देशों के अनुसार तय करता है।
इसका मतलब यह नहीं है कि सभी खाताधारकों को हर साल Re-KYC करानी होगी। आपके बैंक की ओर से भेजे गए नोटिफिकेशन में दी गई नियत तारीख और निर्देश देखना सबसे जरूरी है।
RBI की 12 जून 2025 की संशोधित KYC दिशाओं में कम जोखिम वाले व्यक्तिगत ग्राहकों के लिए एक अस्थायी राहत भी शामिल थी, जिसके तहत KYC अपडेट की नियत तारीख के एक साल के भीतर या 30 जून 2026 तक—जो भी बाद में हो—अपडेट पूरा करने का प्रावधान था। यह राहत सभी खातों के लिए एक समान नई अंतिम तारीख नहीं है। अगर आपका KYC लंबित है, तो बैंक से अपने खाते पर लागू नियमों की पुष्टि करें।
आधिकारिक नियम: RBI KYC Amendment Directions, 2025
Re-KYC नहीं कराने पर क्या हो सकता है?
अगर बैंक ने आपकी KYC अपडेट करने की नियत तारीख बताई है, तो नोटिफिकेशन को नजरअंदाज नहीं करना चाहिए। बैंक लागू नियमों और अपनी नीतियों के अनुसार आगे की कार्रवाई कर सकता है, जिसमें खाते के संचालन पर प्रतिबंध या अतिरिक्त सत्यापन की आवश्यकता शामिल हो सकती है।
RBI के 2025 संशोधन के अनुसार, बैंकों को नियत तारीख से पहले कम-से-कम तीन अग्रिम सूचनाएं देनी हैं, जिनमें कम-से-कम एक सूचना पत्र के माध्यम से होनी चाहिए। नियत तारीख निकलने के बाद भी KYC लंबित रहने पर कम-से-कम तीन रिमाइंडर देने का प्रावधान है, जिनमें कम-से-कम एक पत्र के माध्यम से होना चाहिए।
फिर भी ग्राहक को केवल इन सूचनाओं का इंतजार नहीं करना चाहिए। यदि बैंक का संदेश मिला है, तो नियत तारीख और प्रक्रिया की पुष्टि करके समय रहते कार्रवाई करें।
अगर आपकी KYC पहले ही अपडेट हो चुकी है, लेकिन बैंक का संदेश फिर भी मिल रहा है, तो शाखा या आधिकारिक ग्राहक सेवा से रिकॉर्ड की जांच कराएं।
Bank Re-KYC के नाम पर होने वाली धोखाधड़ी से कैसे बचें?
KYC अपडेट कराने के नाम पर नकली SMS, WhatsApp संदेश और फोन कॉल के जरिए धोखाधड़ी की कोशिशें हो सकती हैं। ऐसे संदेशों में कभी-कभी दावा किया जाता है कि तुरंत लिंक पर क्लिक नहीं करने पर बैंक खाता बंद हो जाएगा।
इन बातों का ध्यान रखें:
- Re-KYC के लिए केवल बैंक की आधिकारिक वेबसाइट, ऐप, शाखा या अधिकृत प्रतिनिधि का इस्तेमाल करें।
- किसी अनजान लिंक पर क्लिक करके बैंकिंग पासवर्ड या अन्य गोपनीय जानकारी दर्ज न करें।
- OTP, ATM PIN, CVV और इंटरनेट बैंकिंग पासवर्ड किसी के साथ साझा न करें।
- किसी कॉलर के कहने पर स्क्रीन-शेयरिंग ऐप इंस्टॉल न करें।
- यदि संदेश संदिग्ध है, तो बैंक की आधिकारिक वेबसाइट पर दिए गए ग्राहक सेवा नंबर से संपर्क करें।
RBI की डिजिटल बैंकिंग सुरक्षा संबंधी सलाह यहां पढ़ सकते हैं: https://rbikehtahai.rbi.org.in/safeguards-for-digital-banking.html
Bank Re-KYC 2026 के लिए जरूरी दस्तावेज इस बात पर निर्भर करते हैं कि आपकी KYC जानकारी पहले जैसी है या उसमें कोई बदलाव हुआ है। यदि कोई बदलाव नहीं है, तो कई बैंकों में सेल्फ-डिक्लेरेशन से प्रक्रिया पूरी की जा सकती है। वहीं, पता या अन्य जानकारी बदलने पर मान्य पहचान और पते के दस्तावेज मांगे जा सकते हैं।
Re-KYC की अवधि भी सभी ग्राहकों के लिए समान नहीं होती, क्योंकि RBI के नियमों के अनुसार बैंक ग्राहक की जोखिम श्रेणी के आधार पर समय-समय पर KYC अपडेट करते हैं। इसलिए बैंक की ओर से भेजे गए नोटिफिकेशन और नियत तारीख को ध्यान से जांचें।
सबसे जरूरी बात: Re-KYC के लिए अपने बैंक की आधिकारिक वेबसाइट, मोबाइल ऐप या शाखा का ही इस्तेमाल करें और आवेदन जमा करने के बाद KYC अपडेट होने की पुष्टि जरूर प्राप्त करें। इससे खाते से जुड़ी जानकारी सही रखने और अनावश्यक परेशानी से बचने में मदद मिल सकती है।
